
រៀបចំការប្រកាស VAT
របាយការណ៍ VAT ផ្ដល់តួលេខចាំបាច់សម្រាប់ការប្រកាសពន្ធ VAT ប្រចាំខែរបស់ហាង៖ រួមមាន VAT ដែលអ្នកបានគិតលើការលក់ (VAT ទិន្នផល), VAT ដែលអ្នកបានបង់លើការទិញចូល (VAT ធាតុចូល) និងផលសងនៃទឹកប្រាក់ដែលត្រូវបង់ពន្ធជូនរដ្ឋ។ របាយការណ៍នេះបង្ហាញបញ្ជីឯកសារប្រតិបត្តិការទាំងអស់យ៉ាងលម្អិត រួមទាំងលេខអត្តសញ្ញាណកម្ម VAT (VATIN) របស់អតិថិជន និងអ្នកផ្គត់ផ្គង់ផងដែរ។
មុនពេលចាប់ផ្ដើម
- របាយការណ៍នេះបង្ហាញ លុះត្រាតែហាងបានបើក ពន្ធ (VAT) នៅក្នុង ការកំណត់>មុខងារ។ អ្នកអាចកំណត់អត្រាពន្ធ និងលេខ VAT TIN នៅក្នុង ការកំណត់>ពន្ធ៖ សូមមើល ពន្ធ។
- អ្នកត្រូវមានសិទ្ធិ មើលរបាយការណ៍, មើលការលក់ និង មើលការទិញចូល។
បើករបាយការណ៍ VAT
- បើក របាយការណ៍>របាយការណ៍ VAT។ របាយការណ៍នេះបើកបង្ហាញទិន្នន័យ ខែមុន ឱ្យស្រាប់ ដែលជាខែដែលអ្នកត្រូវប្រកាសពន្ធ។
- ជ្រើសរើសខែផ្សេងទៀតបើអ្នកត្រូវការ (បើករបាយការណ៍)។
ពិនិត្យមើលផ្ទាំងការ៉ូខាងលើ។
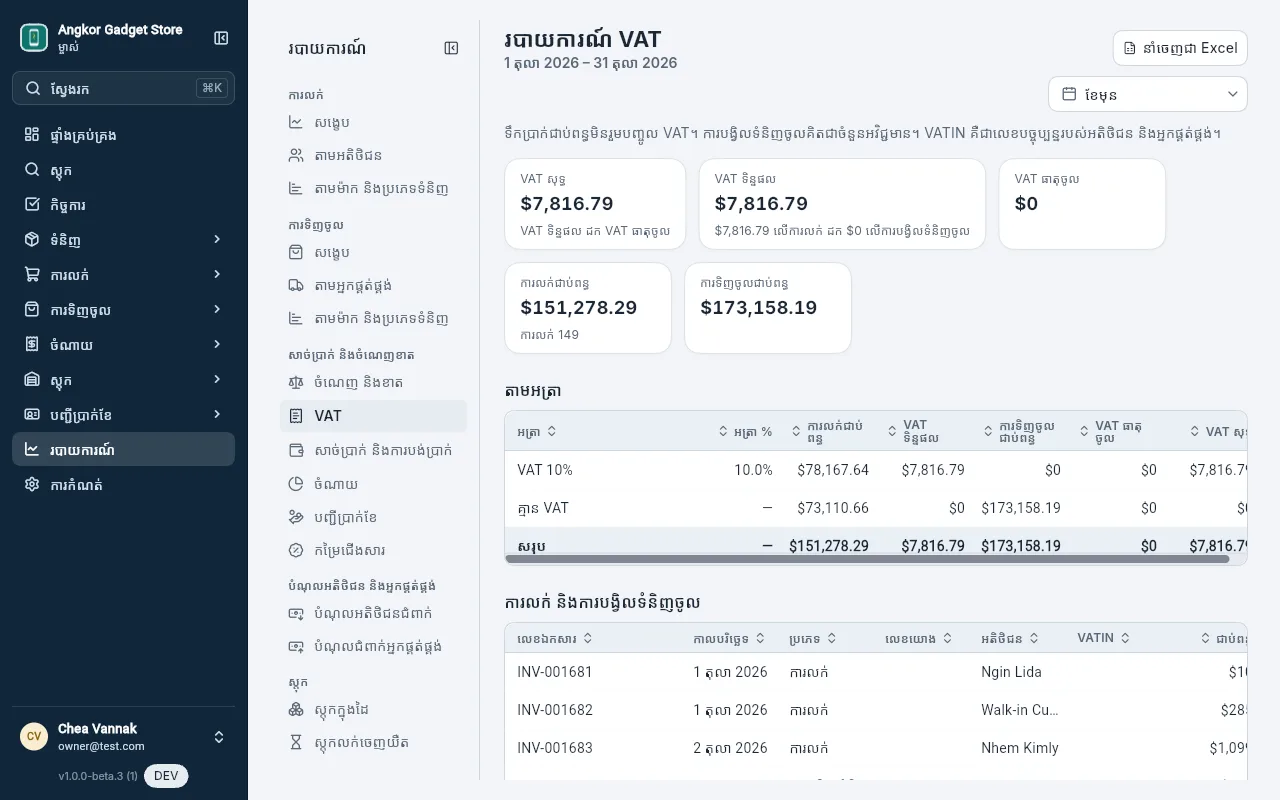
| ប្រអប់ | អត្ថន័យ |
|---|---|
| VAT សុទ្ធ | VAT ទិន្នផល ដក VAT ធាតុចូល៖ ចំនួនទឹកប្រាក់ដែលអ្នកត្រូវបង់ជូនរដ្ឋ។ បើតួលេខអវិជ្ជមាន (ក្រោមសូន្យ) នោះមានន័យថាជាទឹកប្រាក់ឥណទានពន្ធលើស |
| VAT ទិន្នផល | VAT លើការលក់ ដក VAT លើការបង្វិលទំនិញចូល |
| VAT ធាតុចូល | VAT លើការទិញចូល |
| ការលក់ជាប់ពន្ធ | ការលក់ ដកការបង្វិលទំនិញចូល (មិនគិតបញ្ចូល VAT) |
| ការទិញចូលជាប់ពន្ធ | ការទិញចូល (មិនគិតបញ្ចូល VAT) |
ឯកសារណាខ្លះដែលត្រូវរាប់បញ្ចូល
- ការលក់គិតតាមកាលបរិច្ឆេទលើវិក្កយបត្រ, ការបង្វិលទំនិញគិតតាមថ្ងៃបង្វិលទំនិញ, ការទិញចូលគិតតាមកាលបរិច្ឆេទនៃការទិញចូល ដោយមិនគិតថាបានទូទាត់ប្រាក់រួចឬនៅឡើយទេ។
- រាល់ការលក់ ការបង្វិលទំនិញ និងការទិញចូលទាំងអស់ក្នុងកំឡុងពេលនោះ នឹងត្រូវបង្ហាញក្នុងបញ្ជី ទោះបីជាមានគិត VAT ឬអត់ក៏ដោយ។ ចំពោះប្រតិបត្តិការដែលគ្មាន VAT នឹងត្រូវរាប់ក្នុងជួរ គ្មាន VAT នៃតារាង តាមអត្រា។
- ការបង្វិលទំនិញចូលត្រូវរាប់ជាចំនួនអវិជ្ជមាន (ដក) និងយកតាមអត្រា VAT នៃជួរទំនិញលក់ដើមរបស់វា។
- លេខ VATIN ដែលបង្ហាញ គឺជាលេខ បច្ចុប្បន្ន របស់អតិថិជន ឬអ្នកផ្គត់ផ្គង់។ ប្រសិនបើខ្វះលេខ VATIN អ្នកអាចបំពេញបន្ថែមក្នុងព័ត៌មានអតិថិជន ឬអ្នកផ្គត់ផ្គង់ នោះវានឹងបង្ហាញនៅទីនេះភ្លាម។
- រាល់ឯកសារដែលបានរក្សាទុកមុនពេលបើកមុខងារពន្ធ គឺគ្មាន VAT ឡើយ។
តារាងរបាយការណ៍
- តាមអត្រា៖ បង្ហាញទឹកប្រាក់ជាប់ពន្ធ និងទឹកប្រាក់ VAT តាមអត្រានីមួយៗ ដោយដាក់ការលក់ និងការទិញចូលទន្ទឹមគ្នា។
- ការលក់ និងការបង្វិលទំនិញចូល៖ បង្ហាញមួយជួរសម្រាប់ការលក់ ឬការបង្វិលទំនិញនីមួយៗរួមមាន៖ លេខឯកសារ, កាលបរិច្ឆេទ, ប្រភេទ, លេខយោង, អតិថិជន, VATIN, ជាប់ពន្ធ, VAT និង សរុប។
- ការទិញចូល៖ បង្ហាញព័ត៌មានដូចគ្នាសម្រាប់ការទិញចូល រួមជាមួយឈ្មោះអ្នកផ្គត់ផ្គង់។
ឧទាហរណ៍ ក្នុងខែតុលា អ្នកលក់បាន $8,000 មុនគិត VAT ក្នុងអត្រា 10% ស្មើនឹង VAT $800 ហើយទទួលទំនិញបង្វិលចូលវិញ $200 មុនគិត VAT ស្មើនឹងដក VAT $20 វិញ ដូច្នេះ VAT ទិន្នផលសរុបគឺ $780។ ឯការទិញចូលអស់ $5,000 មុនគិត VAT មាន VAT ធាតុចូល $500។ ដូច្នេះ VAT សុទ្ធគឺ៖ $780 − $500 = $280 ដែលជាប្រាក់ត្រូវបង់ពន្ធ។
ចុច នាំចេញជា Excel ដើម្បីទាញយកឯកសារផ្ញើជូនគណនេយ្យកររបស់អ្នក។