យល់ពីប្រាក់ចំណេញរបស់អ្នក
របាយការណ៍ចំណេញ និងខាត បង្ហាញឱ្យអ្នកដឹងច្បាស់ថាតើហាងចំណេញ ឬខាតក្នុងកំឡុងពេលជាក់លាក់ណាមួយ៖ គឺយកទឹកប្រាក់លក់បាន ដកថ្លៃដើមទំនិញ ដកស្តុកដែលបាត់ ឬបូកស្តុកដែលរកឃើញលើស រួចដកចំណាយប្រចាំថ្ងៃរបស់ហាង។ សូមចំណាយពេលអានទំព័រនេះម្ដងឱ្យយល់ច្បាស់ មុនពេលធ្វើការសម្រេចចិត្ត ព្រោះរបាយការណ៍នេះគិតគូរតួលេខមួយចំនួនខុសពីលំហូរសាច់ប្រាក់ក្នុងដៃ។
មុនពេលចាប់ផ្ដើម
- អ្នកត្រូវមានសិទ្ធិ មើលរបាយការណ៍, មើលការលក់, មើលថ្លៃដើមទំនិញ និង មើលចំណាយ។
- បើក របាយការណ៍>ចំណេញ និងខាត រួចជ្រើសរើសកំឡុងពេល (បើករបាយការណ៍)។
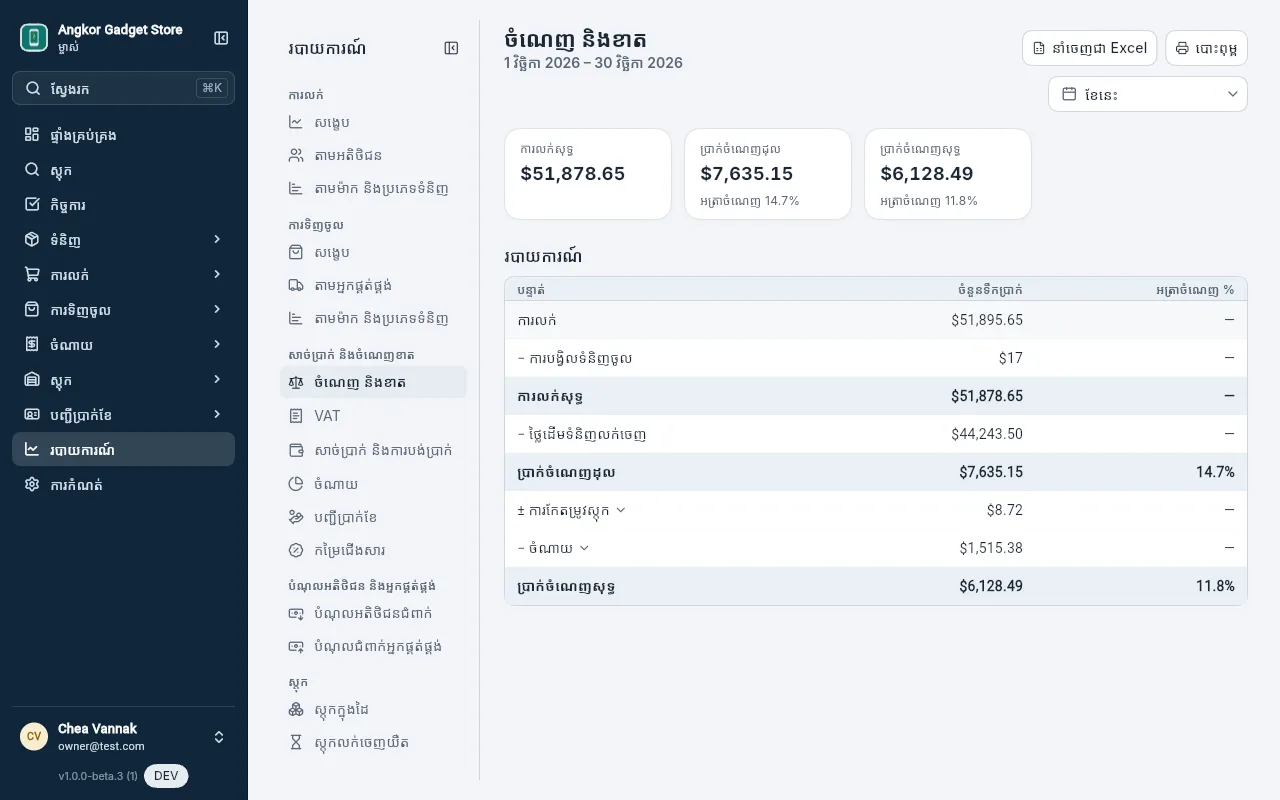
របាយការណ៍លម្អិតមួយជួរៗ
ជួរនីមួយៗប្រើកាលបរិច្ឆេទតាមឯកសាររៀងៗខ្លួន៖ កាលបរិច្ឆេទវិក្កយបត្រ, ថ្ងៃបង្វិលទំនិញ, ថ្ងៃកែតម្រូវស្តុក និងថ្ងៃចំណាយ។ ទឹកប្រាក់ទាំងអស់មិនគិតបញ្ចូល VAT ទេ ព្រោះ VAT ត្រូវបង់ជូនរដ្ឋ (ពន្ធដារ)។
| ជួរ | អត្ថន័យ |
|---|---|
| ការលក់ | ទឹកប្រាក់សរុបនៃការលក់ទាំងអស់ក្នុងកំឡុងពេលនោះ ទាំងវិក្កយបត្រ និង POS ក្រោយបញ្ចុះតម្លៃលើជួរទំនិញ និងលើវិក្កយបត្រ |
| − ការបង្វិលទំនិញចូល | ទឹកប្រាក់ដែលសងវិញលើការបង្វិលទំនិញក្នុងកំឡុងពេលនោះ មិនថាការលក់ដើមធ្វើនៅថ្ងៃណាទេ |
| ការលក់សុទ្ធ | ការលក់ ដកការបង្វិលទំនិញចូល |
| − ថ្លៃដើមទំនិញលក់ចេញ | ថ្លៃដើមនៃទំនិញដែលលក់ចេញក្នុងកំឡុងពេលនោះ ដកថ្លៃដើមនៃទំនិញដែលបង្វិលចូលស្តុកវិញ |
| ប្រាក់ចំណេញដុល | ការលក់សុទ្ធ ដកថ្លៃដើមទំនិញ។ ភាគរយនៅក្បែរគឺប្រាក់ចំណេញដុល ធៀបនឹងការលក់សុទ្ធ |
| ± ការកែតម្រូវស្តុក | ស្តុកដែលរកឃើញ (បូក) ដកស្តុកដែលកាត់ចេញ (ដក) ពីការកែតម្រូវស្តុកក្នុងកំឡុងពេលនោះ |
| − ចំណាយ | ចំណាយទាំងអស់ក្នុងកំឡុងពេលនោះ គ្រប់ប្រភេទចំណាយ |
| ប្រាក់ចំណេញសុទ្ធ | ប្រាក់ចំណេញដុល បូកការកែតម្រូវស្តុក ដកចំណាយ។ ភាគរយគឺប្រាក់ចំណេញសុទ្ធ ធៀបនឹងការលក់សុទ្ធ |
ចុចលើ ± ការកែតម្រូវស្តុក ឬ − ចំណាយ ដើម្បីមើលការបំបែកលម្អិតតាមមូលហេតុ ឬតាមប្រភេទចំណាយ។
ឧទាហរណ៍
ឧបមាថា ក្នុងមួយខែនេះ ហាងលក់ទូរស័ព្ទមួយដំណើរការដូចតទៅ៖ ហាងលក់បាន $12,400 និងទទួលការបង្វិលទំនិញចូលវិញ $150 នាំឱ្យការលក់សុទ្ធស្មើនឹង $12,250។ ថ្លៃដើមនៃទំនិញដែលបានលក់ចេញអស់ $9,310 ដូច្នេះប្រាក់ចំណេញដុលគឺ $2,940 (ស្មើនឹង 24% នៃការលក់សុទ្ធ)។ ពេលរាប់ស្តុក ឃើញលើសឆ្នាំងសាកមួយតម្លៃ $24 ហើយស្រោមទូរស័ព្ទពីរធ្លាក់បែកខូចតម្លៃ $66 ត្រូវកាត់ចេញជាការខូចខាត នាំឱ្យការកែតម្រូវស្តុកត្រូវដកចេញ $42។ ចំណាយប្រតិបត្តិការទូទៅអស់ $1,350 (ថ្លៃជួលផ្ទះ $800, ថ្លៃភ្លើង $210 និងថ្លៃដឹកជញ្ជូន $340)។ ដូច្នេះ ប្រាក់ចំណេញសុទ្ធគឺ៖ $2,940 − $42 − $1,350 = $1,548 ឬស្មើនឹង 12.6% នៃការលក់សុទ្ធ។
អ្វីដែលរាប់ និងអ្វីដែលមិនរាប់
- វិក្កយបត្រមិនទាន់បង់ប្រាក់ក៏ត្រូវបានរាប់ដែរ៖ ការលក់មួយចាត់ទុកជាចំណូលនៅថ្ងៃចេញវិក្កយបត្រ មិនថាអតិថិជនបានបង់ប្រាក់រួច ឬនៅជំពាក់នោះទេ។ ការបង់ប្រាក់ ប្រាក់កក់ និងបំណុល មិនធ្វើឱ្យប៉ះពាល់ដល់ប្រាក់ចំណេញឡើយ។ បើចង់ដឹងពីលំហូរសាច់ប្រាក់ជាក់ស្ដែង សូមមើល សាច់ប្រាក់ និងការទទួលប្រាក់។
- ការទិញទំនិញចូលស្តុក មិនមែនជាការចំណាយ (Expense) ទេ៖ ការទិញទំនិញចូលនឹងកាត់បន្ថយប្រាក់ចំណេញ លុះត្រាតែទំនិញនោះត្រូវបានលក់ចេញ ដោយគិតជាថ្លៃដើមទំនិញលក់ចេញ។ ប្រាក់ដែលបង់ឱ្យអ្នកផ្គត់ផ្គង់មិនបង្ហាញក្នុងរបាយការណ៍នេះទេ។
- ថ្លៃដើមទំនិញលក់ចេញ គឺគិតតាមថ្លៃដើមជាក់ស្ដែងនៃទំនិញដែលបានលក់ចេញ ដោយកាត់ស្តុកចាស់មុនគេ (FIFO) ហើយគណនាភ្លាមៗពេលរក្សាទុកការលក់ (របៀបគណនាថ្លៃដើមស្តុក)។ បើអ្នកលក់ទំនិញមុនពេលកត់ត្រាការទិញចូល កម្មវិធីនឹងយកតម្លៃថ្លៃដើមក្នុងទម្រង់ទំនិញមកប្រើបណ្ដោះអាសន្ន រហូតដល់ការទិញចូលត្រូវបានកត់ត្រា។ បើអ្នកកែប្រែថ្លៃដើមលើវិក្កយបត្រទិញចូលនៅពេលក្រោយ វានឹងធ្វើបច្ចុប្បន្នភាពថ្លៃដើមនៃការលក់ដែលបានកាត់ស្តុកនោះដែរ ដែលអាចធ្វើឱ្យប្រាក់ចំណេញនៃខែមុនៗប្រែប្រួល។
- ការបង្វិលទំនិញចូល៖ ទំនិញដែលបង្វិលយកមកដាក់ចូលស្តុកវិញ នឹងដកថ្លៃដើមរបស់វាចេញពីថ្លៃដើមទំនិញលក់ចេញវិញ។ ចំណែកទំនិញដែលអតិថិជនបង្វិលមកវិញតែខូចមិនអាចដាក់ចូលស្តុកវិញបាន ថ្លៃដើមនៅដដែល ដែលឆ្លុះបញ្ចាំងពីការខាតបង់ក្នុងប្រាក់ចំណេញរបស់អ្នក។
- ការបញ្ចុះតម្លៃត្រូវបានដកចេញពីការលក់រួចរាល់ហើយ។
- បញ្ជីប្រាក់ខែត្រូវរាប់បញ្ចូល ពេលដែលការបើកប្រាក់ខែត្រូវបានទូទាត់រួច៖ កម្មវិធីនឹងកត់ត្រាចំណាយ "Salaries" មួយដោយស្វ័យប្រវត្តិតាមកាលបរិច្ឆេទបើកប្រាក់ខែ (បើកប្រាក់ខែ)។ ប្រាក់កម្រៃជើងសារដែលបើកជាមួយបណ្ណបើកប្រាក់ខែក៏រាប់បញ្ចូលក្នុងនោះដែរ។
- ស្តុកដើមគ្រាដែលបានបញ្ចូលតាមរយៈការកែតម្រូវស្តុក ត្រូវរាប់ជាស្តុកកើនឡើងនៅថ្ងៃនៃការកែតម្រូវនោះ (បញ្ចូលស្តុកដែលអ្នកមានស្រាប់)។
- អ្វីដែលមិនរាប់បញ្ចូល៖ ថ្លៃដើមនៃទំនិញដែលប្ដូរជូនអតិថិជនក្រោមការធានា (ទំនិញកាត់ចេញពីស្តុក តែរបាយការណ៍នេះមិនរាប់បញ្ចូលថ្លៃដើមនោះទេ) និងប្រាក់ដែលអ្នកមិនបានកត់ត្រាជាចំណាយ ដូចជាប្រាក់ដែលម្ចាស់ហាងដកចាយផ្ទាល់ខ្លួនជាដើម។
បោះពុម្ព ឬនាំចេញ
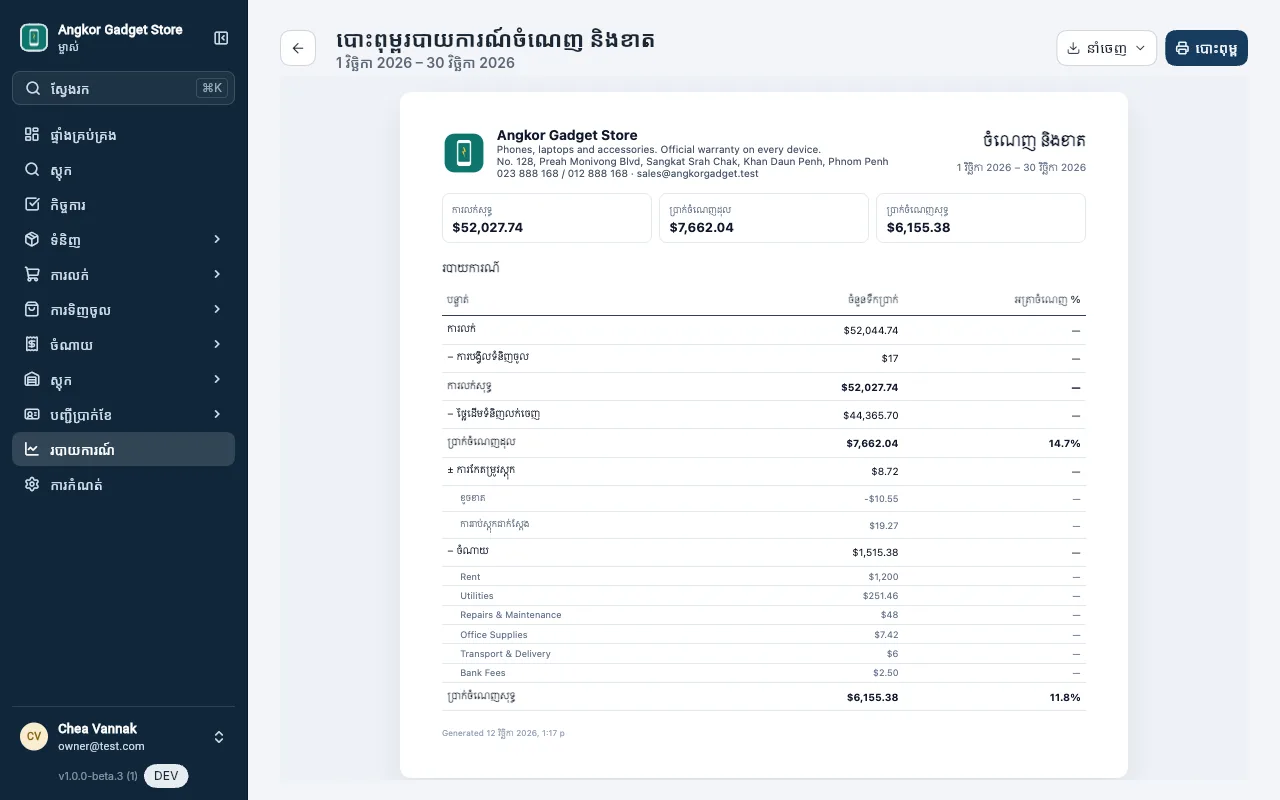
ចុច បោះពុម្ព ដើម្បីទទួលបានរបាយការណ៍សង្ខេបមួយទំព័រដែលមានការបំបែកលម្អិត ឬចុច នាំចេញជា Excel ដើម្បីទទួលបានតារាងរបាយការណ៍ ព្រមទាំងសន្លឹកបន្ថែមនៃការកែតម្រូវស្តុកតាមមូលហេតុ និងចំណាយតាមប្រភេទ។